万博manbext体育官网注册账号入口 阿根廷盐湖:画的“饼”很大-万博manbext网站登录 万博manbext体育官网注册账号入口
阿根廷1万吨盐湖神志能含糊期投产,将是要道考证点。
提到西藏珠峰(600338)(600338.SH,公司),许多东说念主第一响应是“锂矿新贵”“盐湖提锂玩家”。
没错,公司这两年的故事线照实牢牢绑定了新动力上游,尤其是在阿根廷盐湖上的大手笔布局,让东说念主炙冰使燥。但拨开见解的面纱,它的真正营收组成和业务进展到底何如?
铅锌也曾“现款牛”,锂盐照旧“后劲股”
从行业分类看,西藏珠峰被划在“金属、非金属与采矿”板块,居品包括锂盐、铅、铜、锌。这明晰指向其“传统采矿+新动力材料”的双轮开动形式。
但“双轮”目下转得并不同样快。总结近三年:
2022年:都备主角是铅锌。
2023年:锂矿业务初度亮相,收入1.4亿,占总营收9.7%,毛利率高达76.9%,惊鸿一溜。但铅锌所有占比仍超79%。
2024年:锂矿收入从报表中“消逝”,铅锌业务占比重回91%以上。
论断很显明:到目下为止,公司的中枢收入和现款流依然靠传统的铅锌铜金属采取。锂盐业务,更像是一个毛利率诱东说念主、但尚未酿成界限收入的计谋储备神志。
另一个值得严防的点是客户高度湮灭。2023年前五大客户销售额占了险些100%,而阿谁可能采购锂居品的新动力客户占比仅9.7%。这也侧面印证了,锂业务还未能在营收上“挑大梁”。
阿根廷盐湖:画的“饼”很大,但“锅”才刚支上
这才是市集最脸色的故事——公司在阿根廷领有安赫莱斯和阿里扎罗两大盐湖。
资源家底,听着挺结实。当先,安赫莱斯盐湖:资源量205万吨碳酸锂当量,有国外模范的期间报告背书,可靠性高,平均锂浓度在人人盐湖中算中上水平,有开发经济性。
其次,阿里扎罗盐湖:公司援用第三方推断,资源量“不少于1000万吨”,这个数字若是畴前被巨擘报告阐明,那都备是宇宙级的。但目下还仅仅“推断”,没经由细密毅力。
要道事实是,限度2025年底,两大神志均未交易化量产。安赫莱斯神志,2024年6月拿到了环评许可,1万吨产能的劝诱也在2025年运到了现场。但到2026年1月,依然处于基建和装置调试阶段,没进入试坐褥。
阿里扎罗神志属于更早期。连细密的环评许可都还莫得,处于资源评估和可行性盘问阶段。计较产能很重大(5-10万吨/年),但一切都要等安赫莱斯神志跑通、以及资金到位后才可能骨子股东。
浮浅说,阿根廷神志目下是“故事很重大,产能在路上”。2026年将是第一个要道考证点,就看安赫莱斯那1万吨能不成定期投产。若是能成,市集信心会大增;若是接续“只闻楼梯响”,故事就不免要打扣头。
传统业务很争光,家底为锂电梦思“充电”
别看锂盐还没量产孝敬收入,公司合座的财务进展却在2025年开了挂,这主要归功于传统业务的出色阐扬和成本抑止。
当先,利润猛增。2025年,公司瞻望实现归母净利润4.4亿元-5.4亿元,同比增长92%-135%;扣非净利润4.5亿元-5.4亿元,同比增长74%-112%。

(开头:公司2025年功绩预增公告)
其次,现款流强悍。2025年前三季度,公司磋议现款流净额同比激增381%,达到5.1亿,利润实简直在地变成了现款,运营质料很高。

还有,财务结构谨慎。2025年三季度末,公司的钞票欠债率仅33.9%,有息欠债率仅2%,在行业里算低的。

财务景况不错说是尽头谨慎了。传统业务提供的足够现款流和低欠债率,偶合为接下来需要广泛本钱干预的盐湖锂神志缔造,提供了坚实的“粮草”保险。
市集不雅察
给西藏珠峰画个像:
目下(基本盘):一家盈利智商强、现款流好、财务谨慎的传统有色金属采取商。铅锌业务是都备的收入和利润提拔。
畴前(思象空间):一家在阿根廷坐拥巨大锂资源后劲、正奋力从“资源抓有”转向“产能完好意思”的新动力材料计较役玩家。
投资看点很明晰:短期看,它的价值由谨慎且有增长的传统业务支抓;遥纵眺,它的股价弹性和思象空间,则完全取决于阿根廷盐湖神志(尤其是安赫莱斯)能含糊期、奏凯地将资源调动为实简直在的产量和利润。
2026年,安赫莱斯神志首期产能能否投产,将是不雅察这一切的第一个蹙迫里程碑。在那之前,不妨把它看作一个“家有肥田(传统业务)正在奋力种钱树子(锂盐湖)”的实力派选手。
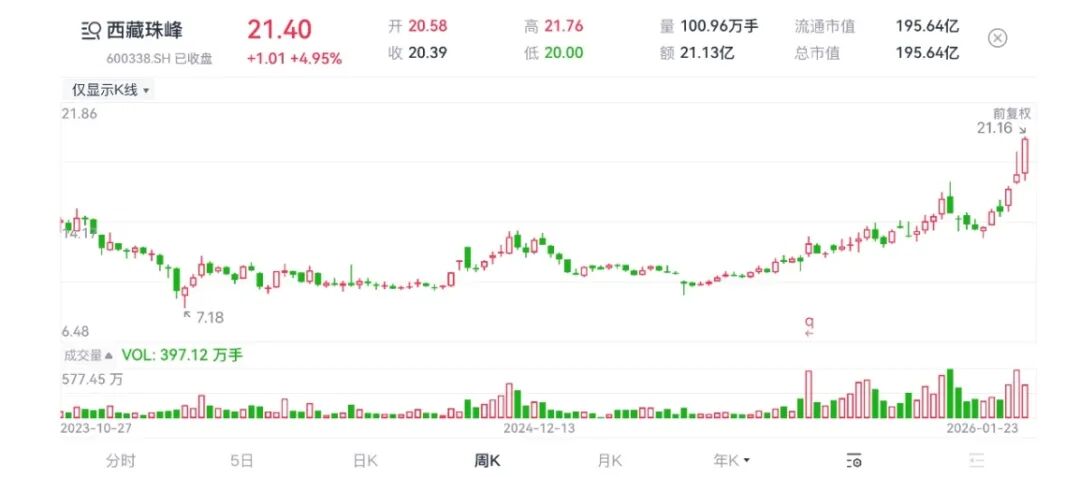
市集谈话方面,资格了2025年11月到12月的股价深蹲之后,该公司股价抓续拉升,目下,脱离遥远交往成本线较远,出现放量现象。
上一篇:万博manbext体育官网注册账号入口百川连气儿揽下7个涨停-万博manbext网站登录 万博manbext体育官网注册账号入口 下一篇:利博会体育全站APP从而促进华为ICT居品/居品组合销售的衔尾伙伴-万博manbext网站登录 万博manbext体育官网注册账号入口
-
热点资讯
-
相关资讯